在移动支付普及的当下,不少使用星驿付微智能POS的用户发现,刷卡小票上会显示本人姓名,这种情况是否合规?会不会触发银行风控?本文结合监管政策、银行风控逻辑与实操案例,为你全面解析这一问题。
政策背景与商户名显示机制:合规性的底层逻辑
- “一机一户”政策下的默认分配
- 根据央行259号文要求,POS机需落实“一机一户”实名制规定。若星驿付微智能POS用户未及时完成小微商户信息报备,支付系统会自动将注册人姓名设置为默认商户名,格式多为“XX市+姓名”。这一设计并非违规,而是为了满足监管对商户实名制的硬性要求,从根源上避免虚构交易风险。
- 商户名额超限后的被动分配
- 部分支付平台对同一身份证可注册的小微商户数量设有上限(如多数平台限制为5个)。若星驿付微智能POS用户注册商户数量超限,系统会随机分配固定商户名,此时出现包含持卡人姓名的情况属于系统规则内的正常分配,并非信息泄露。
- 信息加密与隐私保护的合规性
- 星驿付是持牌支付机构星驿支付旗下产品,对商户信息采用高强度加密技术处理。尽管小票上会显示姓名,但他人无法通过该信息获取完整的个人敏感数据,完全符合《个人信息保护法》对敏感信息的防护标准。
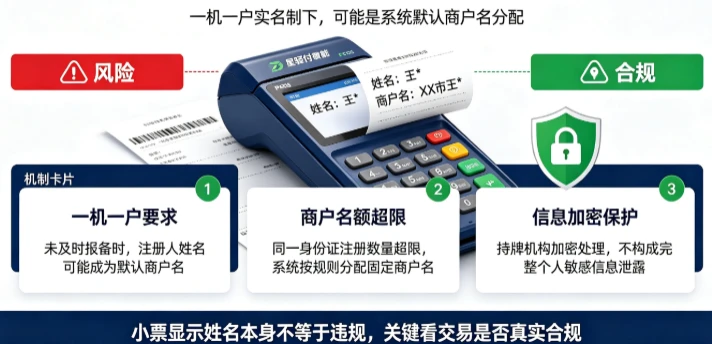
银行风控核心:显示姓名≠违规
银行风控系统判定交易风险的核心是交易行为合理性,而非商户名称本身:
- 商户编号重复风险:连续在同一台立刷设备(即同一商户编号)频繁大额交易,会被系统标记为套现嫌疑;
- 消费场景异常风险:凌晨大额刷卡、交易金额为整数、刷卡地点与常驻地不符等行为,才是触发风控的关键因素。
- 合规结论:单纯商户名包含姓名并不会直接导致风控,但如果叠加以下高风险行为,风控概率会大幅提升:
频繁使用星驿付微智能POS刷大额整数金额;
信用卡还款后立即刷卡的“快进快出”操作。
星驿付微智能POS用户风控应对实操指南
构建多元化消费模式:结合星驿付微智能POS的线下刷卡与线上扫码功能,穿插真实线下消费,避免单一商户交易占比过高。建议单笔刷卡金额不超过信用卡额度的30%,模拟真实消费场景。
定期核对账单,及时调整设备:每月仔细核对信用卡账单,若发现商户名异常,立即更换POS机商户或调整使用方式,避免长期在同一异常商户下交易。
风控触发后的紧急处理:收到银行风控预警短信后,立即停用可疑的星驿付微智能POS设备,并增加线下真实消费记录。若因商户名问题被误判,可提供交易凭证(如消费发票、支付记录)向银行申诉解冻。
合规使用核心原则
星驿付微智能POS显示本人姓名是监管政策执行的正常结果,其合规性本质取决于用户是否存在虚构交易行为。银行风控系统通过多维度行为分析判定风险,而非单一的商户名称。用户需坚守两条核心红线:
- 严禁“快进快出”、大额整数刷卡等异常交易行为;
- 保留真实消费凭证,主动构建多元化交易场景。
- 支付工具本身是中立的,风险的高低完全由用户的使用行为决定。合规使用星驿付微智能POS,才能在享受支付便利的同时,保障信用卡账户安全。
星驿付研究院
专注支付行业12年,深入解析央行259号文、费率政策与风控规则,为您提供权威的资金安全与合规经营建议。