不少持卡人都遇到过这种糟心情况:同一张信用卡用了好几年,一直都在熟悉的机器上刷卡,某天突然弹出“交易受限”的提示,原本5万的固定额度直接被降到5000。很多人以为是银行故意为难自己,其实这是银行的风控系统盯上了你的用卡习惯。下面这3个实用方法,就能帮你顺利化解风控危机。
银行给每一位持卡人审批授信额度,核心逻辑本质上是判断“借给你的钱能不能安全收回来”。如果你长期保持单一、固定的用卡姿势,风控系统的预警机制自然就会被触发。
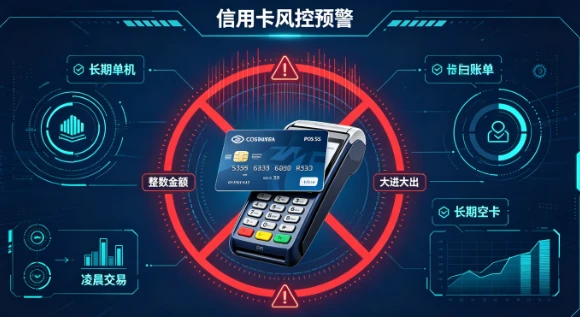
这些高频触发风控的行为,单独看哪一条都不算严重,但组合在一起,系统就会直接把你标记为“高风险用户”,后续就会出现先限制交易、再降额,最严重的情况甚至会直接封卡:
- ⚠️ 长期单机消费:账单里每一笔交易都来自同一个商户,消费金额还全是整齐的整数,系统一眼就能识别出这不符合普通人的日常消费逻辑
- ⚠️ 大进大出操作:整笔刷出大额资金,刚还完款立刻又全额刷出来,这种走账式的用卡行为是风控重点监测对象
- ⚠️ 消费场景极度单一:总在凌晨时段刷卡,法定节假日几乎没有任何消费记录,一个月里只有固定的两三天有交易流水
- ⚠️ 长期空卡运行:信用卡额度月月刷满,每次只还最低还款额,个人负债率长期接近100%
第1招:把账单打造成“多元化”的真实消费轨迹
银行风控最核心的判断标准,就是你的消费轨迹是否像一个真实、有日常烟火气的普通人。
✅ 消费场景充分分散:账单里要覆盖超市、餐饮、加油、水电缴费、线上网购等10种以上不同类型的商户,不要长期集中在单一品类消费
✅ 金额做到零整结合:大额、中额、小额交易互相搭配,别总刷1000、5000这类整数,真实生活里的消费往往是37.5元、258元这类带零头的数字
✅ 交易时间贴合生活规律:早上刷早餐、中午刷工作餐、周末刷商超采购,尽量避免深夜进行大额交易
✅ 线上线下消费都留下痕迹:把信用卡绑定几个常用的电商、生活服务APP消费,比纯线下刷卡的行为画像要立体得多 简单来说,就是要让银行看到你是在真实生活消费,而不是单纯“刷”这张卡。
第2招:养成银行偏好的优质用卡习惯
按时全额还款是所有用卡规则里最重要的一条,比你刷什么类型的商户都关键。只要有能力全额还款,就尽量不要只还最低还款额。除此之外,这几件事做对了也能大幅降低风控概率:
✅ 严格控制负债率:把集中消费的时间安排在账单日之后,让出账时的信用卡负债率保持在70%以内
✅ 避开不明商户:如果账单里频繁出现“某某咨询”“某某商贸”这类模糊泛化的商户名称,说明你使用的支付渠道不够规范,建议尽快更换靠谱的正规机具
✅ 适当小额分期:偶尔选择一两笔账单办理3-6期的小额分期,让银行赚取合理的利息收益,这也是向银行传递合规用卡诚意的有效方式
第3招:分散风险,多卡组合配置
很多人长期只依赖一张信用卡周转,一旦这张卡被风控降额,自己的资金链瞬间就会陷入紧张状态。正确的做法是采用多卡组合的持卡策略:
- ✅ 2-4张卡搭配使用:选择不同银行发行的信用卡,错开各自的账单日轮换刷卡,单张卡的月均消费额度降下来之后,负债率和单机消费的痕迹都会自然被分散
- ✅ 账单日科学错开:比如一张卡账单日设为5号、一张15号、一张25号,所有卡片的还款压力就能被均匀摊开,每张卡都能拥有充足的“喘息期”
- ✅ 额度梯度配置:日常小额消费用一张低额卡,临时资金周转用一张高额度卡,主次分明互不干扰
- ✅ 申卡前养好征信:先把手里现有的信用卡保持连续几个月的按时全额还款记录,再去申请新卡,下卡通过率和初始额度都会明显提升 持有多张信用卡的目的从来不是鼓励过度消费,而是为了分散风险、分散交易痕迹、分散还款压力,就算其中一张卡意外被风控,也不会对你的整体资金状况造成伤筋动骨的影响。
如果你的卡片已经出现限制交易或者降额的情况,欢迎在联系本站客服8089368,我们一对一帮你分析账单细节,排查潜在风险点。
星驿付研究院
专注支付行业12年,深入解析央行259号文、费率政策与风控规则,为您提供权威的资金安全与合规经营建议。