当信用卡账单难以一次性还清时,许多持卡人会面临一个选择:是选择“最低还款”还是“分期还款”?这两种方式各有优劣,选择不当可能会让你陷入更高的债务成本。本文将通过详细的计算和分析,帮助你做出更明智的决策。
最低还款:短期灵活但长期成本高
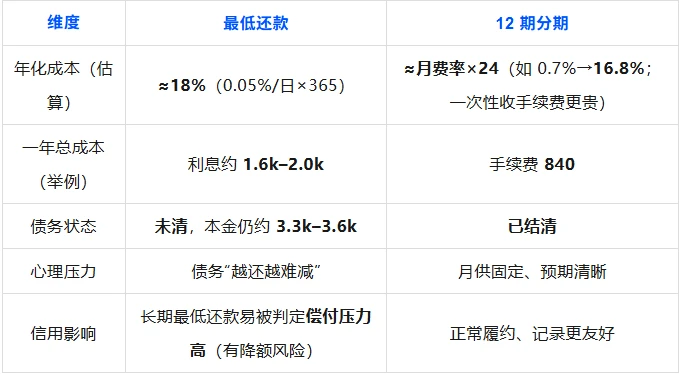
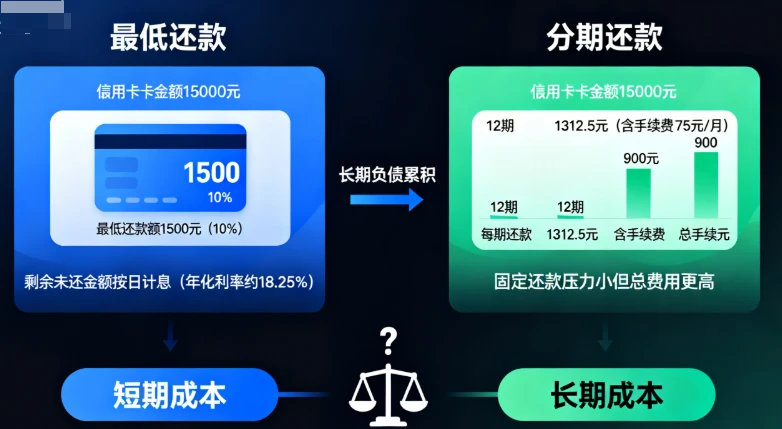
最低还款是指持卡人只需偿还账单金额的一定比例(通常为5%–10%),剩余部分按日息0.05%计息,且利息会按月复利计算。这种方式的优点是短期内还款压力小,不会影响信用记录。然而,长期来看,利息会不断累积,成本极高。例如,1万元账单,若长期选择最低还款,一年的累计利息可能高达1600–2000元。
分期还款:固定成本但需注意隐藏费用
分期还款是将账单金额分成若干期偿还,每期支付固定的本金和手续费。常见的月费率为0.6%–0.8%,年化利率约为13%–24%。分期还款的优点是月供固定,避免了利息滚雪球,适合中长期资金周转。但需要注意的是,部分银行在提前还款时仍会收取全额手续费,这会增加实际成本。
如何选择?三种场景分析
- 短期资金缺口(<1个月):如果只是短期资金紧张,建议选择最低还款,避免分期手续费。
- 中长期资金压力(≥3个月):在这种情况下,分期还款通常更划算,但需要仔细比较不同银行的分期费率和提前还款政策。
- 不确定能否按时还清:尽量多还本金,减少新增消费,并考虑使用更低利率的资金(如经营贷/抵押贷)进行置换。
避免常见陷阱
一次性收取手续费:这种方式的真实年化利率更高,且很多银行不退还未发生的手续费。
自动分期功能:可能会在你不知情的情况下自动开启分期,建议关闭此类功能。
只看费率低:不要忽视其他费用(如按笔费/管理费),将所有费用折算到每月后再进行比较。
以贷养卡无计划:这会导致短期债务变成长期债务,进一步收紧现金流。
实用计算公式
分期年化估算:APR ≈ 月费率 × 24。
分期总手续费:总手续费 = 本金 × 月费率 × 期数。
Excel精算:使用Excel的RATE或XIRR函数进行精确计算。
行动清单
查看账单,记录最低还款比例、日息、分期费率等信息。
使用“月费率 × 24”估算年化利率,再用Excel进行精确计算。
根据资金缺口时间选择合适的还款方式。
星驿付研究院
专注支付行业12年,深入解析央行259号文、费率政策与风控规则,为您提供权威的资金安全与合规经营建议。