在信用卡使用过程中,很多人都希望提升额度,但盲目追求提额可能会陷入误区。其实,提额的关键在于养成良好的用卡习惯,让银行看到你的优质信用和消费能力。以下是一些实用的提额技巧和注意事项,帮助你在3-6个月内让银行主动邀请你提升额度。
提额基础:避开“五大禁忌”,别留污点
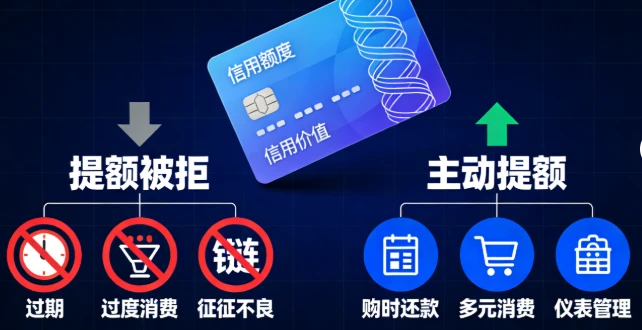
- 新卡启用后,银行会有一段观察期,通常为半年。在这期间,以下5件事绝对不能做,否则提额直接“亮红灯”:
- 不办分期:账单分期或现金分期会让银行认为你“缺钱”,即使支付了手续费,也难以进入优质客户名单。
- 不申临时额度:使用临时额度等于告诉银行“额度不够用”,这会直接影响固定额度的提额评估。
- 不刷超额:哪怕超支1元,也容易被标记为“消费失控”,银行会认为你的还款能力不足。
- 不逾期:这是底线!逾期还款哪怕只有1天,也会在征信记录上留下痕迹,提额基本无望。
- 不用最低还款:长期使用最低还款方式会发出“现金流紧张”的信号,银行可能会反向降额。
提额关键:3个习惯让银行抢着提额
要让银行主动给你提额,关键在于养成以下3个好习惯:
多场景刷卡显需求:日常消费能刷就刷,但不要刻意刷爆卡。连续半年每月刷卡额达到固定额度的30%以上。银行会认为你有稳定的消费需求和还款能力,从而主动发出提额邀请。注意分散消费日期和场景,避免集中大额消费。
早还款显实力:账单日出后次日全额还款,而不是等到还款日。这种“还款意识强+资金充裕”的表现,比按时还款更能体现优质客户形象,提额权重更高。
消费场景多样化:无论是线上交话费,网购,还是线下在超市,餐厅,加油站消费,都尽量使用信用卡。小额多笔(单笔不超过额度的50%),避免整数刷卡(如10000元),模拟真实的消费轨迹。
加分项:巧用境外消费锦上添花
如果条件允许,可以适当进行一些境外消费(金额不用太大)。货币转换手续费是银行的收入来源之一,同时也能证明你的消费能力较强,这对于提额是一个明显的加分项。
星驿付研究院
专注支付行业12年,深入解析央行259号文、费率政策与风控规则,为您提供权威的资金安全与合规经营建议。