很多卡友都有这样的困惑:自己从不套现、按时还款、理性用卡,可就是征信负债率居高不下,提额屡屡受挫?其实,问题的关键在于你没有利用好账单日时间差来优化负债。不用压缩消费、不用支付分期利息,只要掌握2026年最新的账单日负债调控技巧,就能轻松提升卡片评分,优化征信报表,提高提额成功率。今天就为大家分享一套零成本、100%合规的实操方法,新手也能快速上手,当月操作当月见效。
核心底层逻辑:看懂瞬间开窍
银行每月会在账单日当天抓取你的负债数据,并上报至征信系统。而银行的提额逻辑非常直接:账单日当天的负债越低,综合评分越高,提额成功率就越大。
划重点:最佳操作时间是账单日前2-3天,提前还款并确保入账,避开入账延迟,稳稳降低当月账单负债。
2026最新负债安全标准:直接对照
为了帮大家更清晰地掌握负债红线,整理了不同负债区间对应的风控等级:
- ✅ 优质提额区间:负债率10%-30%,提额成功率最高
- ✅ 安全平稳区间:负债率30%-50%,征信状态良好
- ❌ 风控预警区间:负债率50%以上,银行会重点关注
- ❌ 严重高危区间:负债率70%以上,基本无缘提额
单卡实操四步法:零成本优化负债
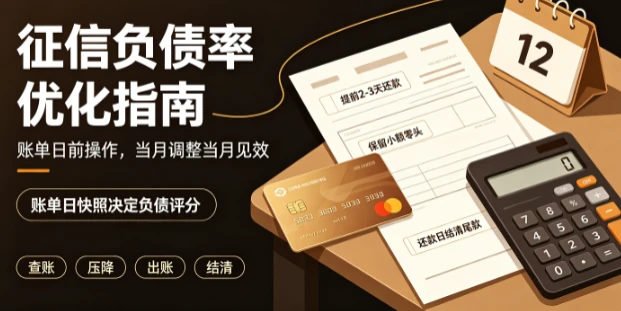
步骤1:提前查账
在账单日前3天,查询当前信用卡欠款金额,计算需要压降的额度。
步骤2:精准降负债
不需要全额还清,只需将负债率控制在20%-30%区间,保留小额零头(长期零账单会被银行判定为低效用户,反而不利于提额)。
步骤3:账单后正常用卡
账单日过后,征信快照生成,可正常刷卡消费,完全不影响资金周转。
步骤4:还款日结清尾款
在还款日当天正常结清剩余欠款,全程免息、无手续费,纯技巧养卡。
多卡用户专属优化方案
如果持有多张信用卡,可按照以下优先级操作:
优先处理高危卡:先将负债率70%以上的卡片压至安全区间
低负债卡保持活跃:负债率30%以内的卡片,正常使用即可,无需额外操作
错开还款时间:避免集中大额进账出账,降低银行风控概率
没钱也能操作的低成本技巧
如果资金紧张,可以利用短期周转的方式:在账单日前2-3天将资金存入信用卡,账单日后再取出,仅占用短短几天资金,就能零成本优化征信负债。长期坚持,卡片综合评分会稳步提升,临时额度稳定,提额更顺畅,征信报告也会更干净。
星驿付研究院
专注支付行业12年,深入解析央行259号文、费率政策与风控规则,为您提供权威的资金安全与合规经营建议。