很多卡友都有这样的困惑:用卡一两年,额度从1万涨到5万的目标遥不可及,甚至连基础的提额申请都屡屡被拒。其实,信用卡提额并非“靠运气”,而是银行一套精密的评分系统在背后运作。你的每一笔消费、每一次还款、每一个用卡行为,都在为你的“提额资质”加分或减分。只有读懂银行的底层逻辑,才能摆脱“提额难”的困境。
银行提额的底层逻辑:安全与价值的双重考量
站在银行的角度,提额本质是“增加对你的授信额度”,核心评估两个维度:
- 还款能力:银行会通过你的收入稳定性、负债率、还款记录等数据,判断你是否“还得起钱”。比如,每月按时全额还款、收入流水稳定、负债率低于50%,会被视为“低风险用户”。
- 盈利能力:银行是商业机构,信用卡业务的利润来源包括商户手续费、分期手续费和利息。只有让银行“赚到钱”,它才愿意给你更高额度。比如,每月刷卡消费覆盖多场景、偶尔办理小额分期,会被视为“高价值用户”。
提额加分项:做对这5件事,快速提升综合评分
- 消费频率与金额:30%-70%的黄金使用率
- 每月刷卡消费达到额度的30%-70%是最优区间:
- 低于30%:银行会认为你“不需要高额度”,甚至可能降低你的额度;
- 高于70%:会被标记为“资金紧张”,增加风控风险。
- 消费场景:15-25笔多元消费,覆盖生活全场景
- 每月保持15-25笔消费,且场景多样化(超市、餐饮、娱乐、商旅、网购等),避免集中在单一商户或线上渠道。银行更喜欢“生活化消费”,这能证明你的消费需求真实且稳定。
- 还款表现:全额还款是核心加分项
- 按时还款是提额的底线,全额还款则是加分利器:
- 账单日到期前全额还清,展示你的强还款能力;
- 偶尔提前1-3天还款,能进一步提升银行对你的信任度。
- 策略性分期:小额分期,让银行“有利可图” 一年办理1-2次小额分期(额度的10%-20%,期数选3-6期),既能满足银行的盈利需求,又不会增加你的还款压力。但需注意:避免长期分期或大额分期,否则会被视为“资金紧张”。
- 资产证明:在银行“存钱”,比单纯刷卡更有效 如果你持有发卡行的定期存款、理财产品,或通过工资卡流水展示稳定收入,提额成功率会大幅提升。尤其是国有银行,资产证明的权重远高于消费记录。
提额减分项:避开这5个坑,不做“银行黑名单用户”
大额整数消费:如刷9999元、20000元,或长期在同一POS机刷卡,会被系统标记为“疑似套现”,直接触发风控;
长期最低还款:连续3个月以上最低还款,会让银行认为你“资金链紧张”,风险评分直线上升;
频繁申卡:短时间内申请多家银行信用卡,会导致征信查询次数过多,被银行判定为“急需用钱”;
逾期记录:哪怕只逾期1天,也会在征信上留下污点,逾期超过30天,提额基本无望;
长期休眠卡:信用卡激活后半年不使用,银行会认为你“不需要额度”,甚至主动降额。
各银行提额特点:对症下药,精准提额
不同银行的提额逻辑差异较大,针对性操作能事半功倍:
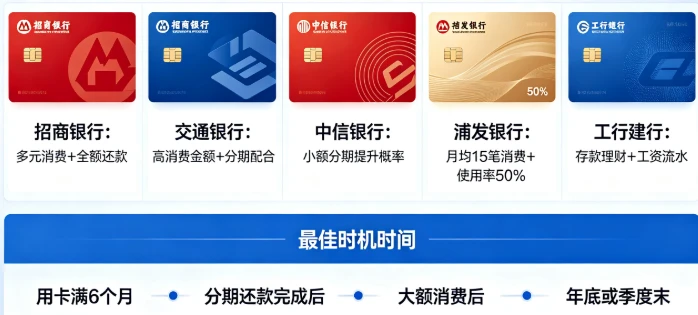
招商银行:看重消费多样性与还款记录,每月保持15-20笔多元消费,全额还款,半年可提额一次,幅度稳定;
交通银行:提额门槛高,但提额幅度大,需提高每月消费金额(达到额度的70%),配合1-2次分期;
中信银行:对分期敏感度高,一年办理2-3次小额分期,提额概率显著提升;
浦发银行:提额大方,消费达标后(每月15笔以上,额度使用率50%),主动提额概率高;
工行/建行:国有银行看重资产,在该行有存款、理财或工资流水,提额效率远高于单纯刷卡。
提额节奏与时机:选对时间,成功率翻倍
申请周期:用卡满6个月后首次申请,之后每3-6个月申请一次,避免每月频繁申请;
最佳时机:
刚完成一笔分期还款后;
当月有大额消费(如旅游、购置大件商品)后;
年底或季度末(银行有业绩指标,审批会放宽);
申请渠道:优先通过银行APP在线申请,其次是拨打客服电话沟通,或等待银行主动邀请。
星驿付研究院
专注支付行业12年,深入解析央行259号文、费率政策与风控规则,为您提供权威的资金安全与合规经营建议。