近期,平安、中信、光大等银行的风控提醒短信在卡友圈子里刷屏,不少持卡人收到后忧心忡忡,担心额度被降甚至卡片被封。今天我们就来拆解背后原因,识别高风险人群特征,并提供应对策略,帮你化解危机。
一、风控短信不是群发,是精准预警
很多人误以为这类短信是广撒网式的群发,实则不然。银行的风控系统会根据用户的用卡行为、还款记录等数据进行精准筛选,只有被标记为高风险的用户才会收到短信。收到短信,意味着你已经进入银行的风控观察名单。
二、银行发风控短信的底层逻辑
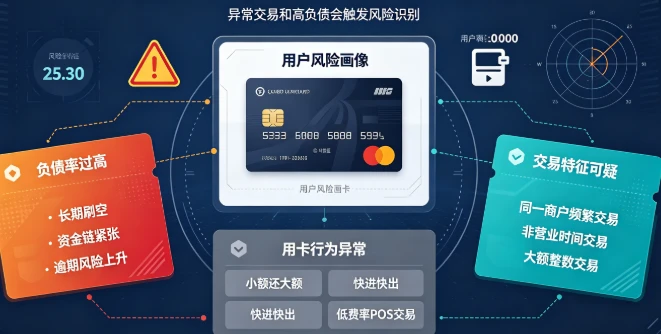
当前经济环境下,信用卡逾期率上升,银行为了降低风险,会提前识别并干预高风险用户。以下几类人群是银行重点监控对象:
- 负债率过高:每月信用卡刷空,长期保持高负债状态,银行会认为你资金链紧张,逾期风险高。
- 用卡行为异常:采用“小额还大额”的违规还款方式,资金快进快出,疑似套现;或长期在虚拟商户、低费率POS机上交易,让银行无利可图。
- 交易特征可疑:频繁在同一商户或非营业时间交易,单笔金额过大且为整数,不符合正常消费逻辑。
三、不同银行风控短信的特征
平安银行:通常提示“您的账户存在风险”,重点关注用户的交易稳定性和还款能力。
中信银行:多以“信用卡交易异常”为由提醒,对单一商户集中交易、大额整数交易敏感。
光大银行:直接警告“禁止用于金融、房产领域,否则降额封卡”,对资金流向管控严格。
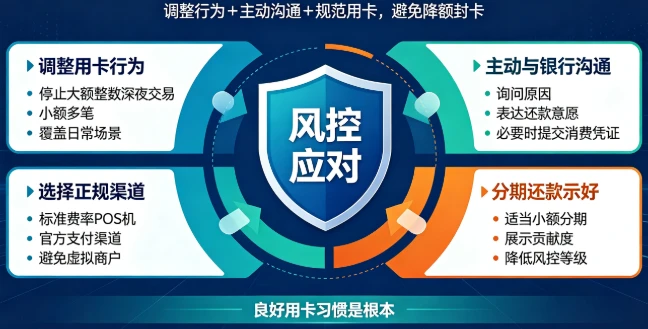
四、收到风控短信后的应对策略
- 立即调整用卡行为:
- 停止大额、整数、深夜交易,避免在同一商户频繁刷卡。
- 采用小额多笔的消费方式,覆盖餐饮、超市、加油等日常场景,模拟真实消费轨迹。
- 控制负债率,每月还款后保留一定额度,避免全额刷空。
- 主动与银行沟通:
- 致电银行客服,询问风控原因,表达自己的还款意愿和正常用卡需求。
- 如银行要求提供消费凭证,及时整理发票、订单截图等资料提交,证明交易真实性。
- 选择正规用卡渠道: 使用标准费率的POS机或官方支付渠道,避免在低费率、虚拟商户上交易,确保银行能获得合理收益。
- 分期还款示好:适当办理小额分期(账单金额的20%-30%),让银行赚取手续费,展示自己的贡献度,降低风控等级。
五、预防胜于补救,养成良好用卡习惯
- 多元化消费:线上线下结合,覆盖不同商户类型和消费场景。
- 合理规划额度:避免过度透支,保持负债率在50%以下。
- 按时足额还款:杜绝逾期,维护良好的信用记录。
银行的风控措施并非洪水猛兽,而是为了维持信贷生态的稳定。收到风控短信后,及时调整用卡行为,主动沟通,大部分情况下都能避免降额封卡的后果。记住,良好的用卡习惯才是应对风控的根本之道。
星驿付研究院
专注支付行业12年,深入解析央行259号文、费率政策与风控规则,为您提供权威的资金安全与合规经营建议。