很多信用卡持卡人都有这样的固有认知:只要是真实正常的刷卡消费,就绝不会触发银行风控。曾经小编也对此深信不疑,直到上个月亲身经历中信银行的风控处罚,才彻底改变了这个想法——银行风控的判断标准,从来不止交易的真假,更要看你的消费行为是否符合常规用卡逻辑。
上个月,中信银行推出了力度不小的刷立兑返现活动:消费满5000元返12元、满10000元返26元、满20000元返50元。为了多拿返现福利,小编特意把原本分散在七八家银行的消费,全部集中到了中信信用卡上,当月累计真实消费达到了18万元。
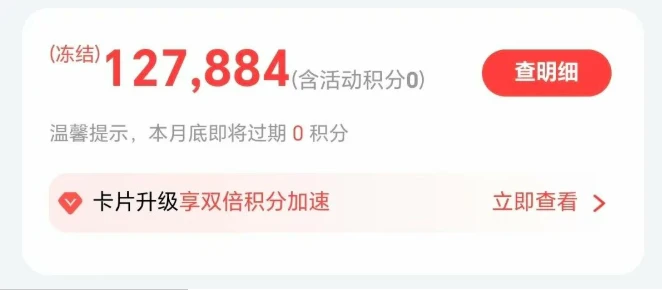
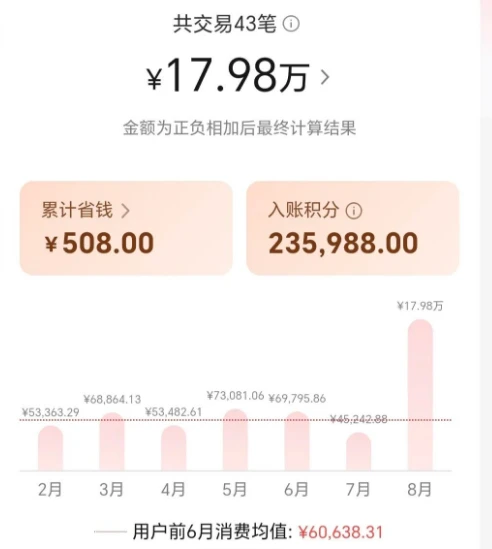 以往小编的大额消费都是分散在多张卡片,从未出现过单卡短期集中大额消费的情况。正是这个为了参与活动而刻意改变的用卡习惯,触发了银行的风控预警。即便所有交易都是日常真实场景消费,没有任何套现等违规操作,系统依旧判定小编的账户“短期消费频次过高、单笔总额异常”,直接冻结了小编的积分账户。
银行给出了两个解决方案:要么逐笔提供18万元消费的交易发票,审核通过后解冻积分;要么直接清零全部积分,自动解除风控限制。十几万元的消费要逐一整理发票,过程繁琐到几乎难以完成,权衡之下小编只能选择积分清零。就这样,小编账户里12万多中信积分全部作废,折算下来相当于损失了80多元现金。
 这次金额不算大的损失,却给小编上了深刻的一课。很多人以为只要不套现、不违规,真实消费就能高枕无忧,但银行的风控逻辑远比这复杂:系统会实时监测持卡人的消费频次、单日额度、长期用卡习惯、消费集中度等多个维度。长期保持小额稳定用卡的账户,突然出现短期单卡大额集中消费,哪怕全是真实交易,也会被判定为风险异常行为。
最后给所有持卡人提个醒:信用卡用卡,千万不要为了参与银行的返现、积分活动,刻意改变自己平稳、规律的用卡习惯。真实消费不等于绝对安全,保持消费的分散性和稳定性,才是规避银行风控的核心原则。
星驿付研究院
专注支付行业12年,深入解析央行259号文、费率政策与风控规则,为您提供权威的资金安全与合规经营建议。