聊起信用卡,有人一脸茫然不会用,有人越用越焦虑:分期利息滚雪球、征信有瑕疵提额无望、还总担心被银行风控降额。其实信用卡不用搞复杂套路,更别信“养卡偏方”,做好3件核心事,就能实现健康用卡,
🚫 守住底线:按时全额还款,筑牢信用根基
很多人用卡踩坑,第一步就栽在还款上。总觉得分期、最低还款能缓解压力,殊不知这些操作正在悄悄消耗你的信用。按时全额还款,是健康用卡的唯一底线,银行判断持卡人是否优质,第一看的就是还款能力和意愿。
最低还款:看似只还10%,剩余未还部分按日计息,年化利率超18%,长期下来利息越滚越多;更关键的是,银行会认定你还款能力不足,直接拉低综合评分。
分期还款:虽不会逾期,但频繁分期会暴露“资金紧张”状态,银行会降低对你的信任评级,后续提额、办贷款都会受影响。
逾期:绝对大忌!不仅要交高额罚息、违约金,逾期记录还会保留在征信上5年,影响房贷、车贷审批,甚至日常就业、出行都可能受牵连。
💡 实操建议:把信用卡绑定常用储蓄卡,设置全额自动还款。每月账单出来后,提前在储蓄卡预留足额资金,还款日自动扣款,既不用费心记日子,又能彻底守住信用底线。
🛍️ 优化消费:小额多笔真实消费,远离风控降额
银行最喜欢的信用卡账单,是充满真实生活气息的小额多笔多元化账单。很多人用卡有两个极端误区:要么长期不用,一用就大额刷空;要么只在固定商户消费,账单单一刻板,这两种行为很容易触发风控,轻则降额,重则封卡。
- 正确做法是贴合日常真实消费:
- 覆盖全场景:吃饭、逛超市、网购、加油、缴费、商场购物等日常开支,全部用信用卡支付;
- 保持频次:每月20笔以上消费,金额从几十元到几千元分散,让账单看起来就是普通人的正常生活开支,没有任何“刻意养卡”痕迹。
这样的账单会让银行认定你是稳定真实的优质客户,不仅不会风控,还会主动提额、发放权益,越用越顺。
⚠️ 避坑提醒:坚决避开长期空卡、大额套现、同一商户频繁大额刷卡,这些都是银行风控的重点排查对象。
📊 把控负债:负债率控制在安全区,不踩征信红线
信用卡用得舒不舒服,核心看负债率。很多人不知道,信用卡刷太满已经踩了征信红线——不仅提额无望,后续办房贷、车贷都会直接被拒。
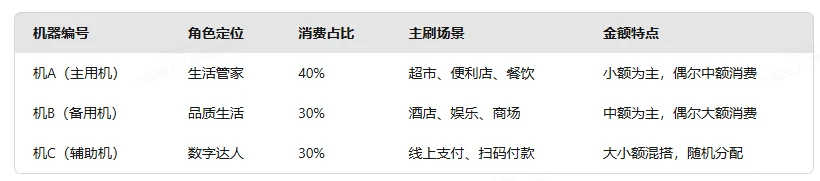
核心标准:信用卡额度使用率,尽量控制在70%以内。比如总额度10000元,每月消费最好不超过7000元,留足30%的额度空间。如果长期额度使用率接近100%,银行会认为你过度透支、资金链紧张,属于高风险客户,不仅不会提额,还可能收紧授信、触发风控。
💡 实操建议:每月账单出来后,第一时间计算额度使用率。如果快到70%,可以提前还一部分,把使用率拉回安全区间;同时结合收入水平规划消费,别让信用卡变成负债包袱。
星驿付研究院
专注支付行业12年,深入解析央行259号文、费率政策与风控规则,为您提供权威的资金安全与合规经营建议。