有没有过这种感受:刷卡时“滴”一声毫无感觉,看到账单数字却瞬间头皮发麻?每月刚还清分期,转头又刷出新的消费,窟窿像滚雪球一样越变越大——这可能不是你自制力差,而是掉进了信用卡的“隐形陷阱”。今天就来拆解信用卡越用越穷的真相,更要教你怎么从“被银行收割”变成“自己赚收益”:做自己的支付代理,既能省下高额手续费,还能躺着赚分润。
一、信用卡越刷越穷的3个“隐形杀手”
别再怪自己乱花钱了,这三个看不见的“吸血鬼”,才是让你陷入债务循环的罪魁祸首:
杀手1:支付痛感递减,花钱像“用虚拟货币”
你有没有发现:
掏现金买东西,数钱时会下意识心疼;
扫码支付看着数字减少,还有点花钱的实感;
刷信用卡只需要“滴”一声,额度少了也没什么感觉。 这就是“支付痛感递减效应”。信用卡把花钱的过程变得太丝滑,你看不到真金白银从手里流出,只有等账单出来时,才会惊醒“我居然花了这么多”。
杀手2:手续费+利息,悄悄吃掉你的钱
很多人不知道,信用卡每一笔消费都有“隐形成本”:
刷卡手续费:标准费率0.6%,刷1万就被扣60块,刷5万就是300块;
分期手续费:年化利率高达18%,分1万一年要多还1800块;
取现费用:不仅有1%-3%的手续费,还要按日收万分之五的利息,年化利率超18%。 这些钱不会直接显示在消费账单里,但却是你实实在在的支出——你以为只花了1万,实际上可能花了11860元,多出来的钱够吃好几顿大餐了。
杀手3:分期陷阱,让你永远还不完钱
银行最赚钱的业务,不是让你逾期,而是让你“永远在还钱”。当你选择分期后,每月只还一点点,看似压力小了,但下个月忍不住又刷卡、又分期,账单永远有余额,你永远在为利息打工。这种“债务循环”,才是信用卡最毒的陷阱。
二、跳出陷阱:从“少被割”到“自己赚”
想摆脱信用卡的“吸血”,第一步不是“节衣缩食”,而是“换个思路省钱”:
第一步:先算清你每年被收了多少手续费
拿每月刷卡5万来算:按0.6%的手续费,每月被扣300块,一年就是3600块;如果再加上分期利息、用他人POS机的额外费用,一年被“割”的钱可能够你买一部新手机,或者吃10顿火锅。
第二步:自己当支付代理,把花出去的钱赚回来
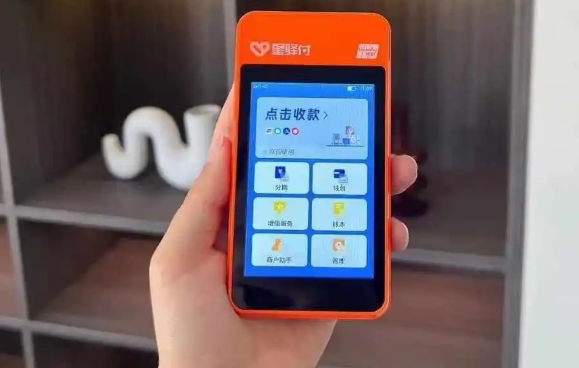
如果你有真实的大额消费需求,无论是开店进货、还是日常刷卡,为什么不自己办一台POS机?自己当支付代理,不仅能省下高额手续费,还能靠推荐拿分润:
- 自己刷卡更省钱:代理身份能拿到更低费率,比如0.55%,比市场价低0.05%,刷5万就能少花25块,一年下来省300块;
- 推荐拿分润赚被动收入:把机器推荐给有需求的朋友、客户,他们每刷一笔你都能拿分润——比如推荐3个每月共刷10万的用户,按万分之十的分润算,每月能赚100块,一年就是1200块。
三、0门槛当支付代理,一步步教你操作
做支付代理没有想象中复杂,甚至可以0成本起步:
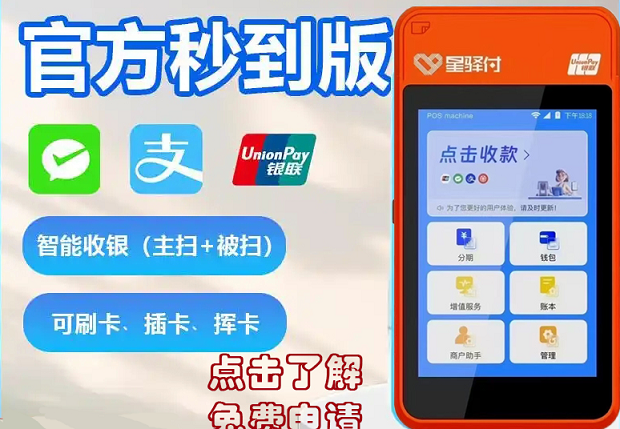
选靠谱的支付公司:优先选星驿付等主流品牌,政策稳定、分润有保障,不会出现“跑路”或拖欠分润的情况。
0门槛申请代理资格:现在很多支付公司支持免费申请代理,不需要加盟费、不需要囤货,只要你有刷卡需求,就能轻松拿到代理权限。
先给自己办一台机器:代理身份下来后,先给自己办一台低费率POS机,把自己的刷卡手续费先省下来。
轻松推荐,不做硬推销:不用刻意去推销,只需要在合适的时机分享;比如朋友抱怨刷卡手续费高、开店的老板需要POS机时,告诉他们“我有低费率的机器,你要不要试试”——你是在帮别人省钱,不是在卖东西。
躺赚分润,收入自动到账:支付公司后台会自动统计你推荐的所有机器的交易流水,分润会定期直接打进你的账户,真正实现“别人刷卡你赚钱”的被动收入。
信用卡从来不是“免费午餐”,你每刷一笔,银行都在赚你的钱;
省钱比赚钱容易:赚100块可能要忙半天,省100块只需要换个思路;
被动收入不是“躺平”就能来:前期需要花点时间了解、花点精力推荐,但一旦建立起客户网络,后续收入就是持续稳定的。
星驿付研究院
专注支付行业12年,深入解析央行259号文、费率政策与风控规则,为您提供权威的资金安全与合规经营建议。